Thị trường bất động sản năm 2026 đang xuất hiện một nghịch lý đáng chú ý: thanh khoản suy giảm, giao dịch chậm lại nhưng mặt bằng giá tại nhiều khu vực chưa thực sự giảm. Trong khi đó, lãi suất vay mua nhà tăng và nguồn cung tiếp tục được bổ sung.
Thị trường bất động sản ra sao về mặt bằng giá và thanh khoản?
Theo Bộ Xây dựng, trong quý II/2026, cả nước ghi nhận khoảng 100.005 giao dịch bất động sản thành công, chỉ bằng 71,5% so với quý I/2026 và bằng 63,7% so với cùng kỳ năm 2025. Riêng căn hộ chung cư và nhà ở riêng lẻ đạt 26.567 giao dịch, giảm so với cả quý trước và cùng kỳ.
Đáng chú ý, giá bất động sản bắt đầu xuất hiện dấu hiệu điều chỉnh sau giai đoạn tăng kéo dài. Báo cáo của Bộ Xây dựng cho biết giá bán căn hộ chung cư trên thị trường thứ cấp trong quý II giảm so với quý I; giá bình quân được ghi nhận khoảng 123 triệu đồng/m² tại Hà Nội và 108 triệu đồng/m² tại TP.HCM.
Ở phân khúc đất nền, tín hiệu còn rõ hơn. VOV dẫn số liệu thị trường quý II/2026 cho biết giao dịch đất nền giảm hơn 40%, trong khi tồn kho tăng lên 46,4%. Tuy nhiên, thanh khoản giảm không đồng nghĩa toàn bộ thị trường đang giảm giá sâu. Đây chính là điểm nhà đầu tư cần phân biệt.
Khi người mua thận trọng hơn, những tài sản có giá cao nhưng thiếu yếu tố hỗ trợ về nhu cầu ở thực, khai thác dòng tiền hoặc khả năng kết nối có thể chịu áp lực điều chỉnh. Ngược lại, tài sản có pháp lý rõ ràng, hạ tầng hiện hữu, mức giá phù hợp với khả năng tài chính và có nhu cầu thực vẫn có thể duy trì sức hấp thụ tốt hơn.
Nói cách khác, thị trường hiện nay không đơn thuần là câu chuyện giá rẻ hay đắt, mà là giá đó có tương xứng với giá trị và khả năng khai thác của tài sản hay không?

Thị trường bất động sản đang có sự phân hóa rõ về giá và thanh khoản
5 yếu tố nhà đầu tư cần nhìn thêm về một bất động sản
Không có một con số chung để xác định thời điểm mua bất động sản. Cùng một mức giá, một tài sản có thể là cơ hội với người này nhưng lại là khoản đầu tư nhiều rủi ro với người khác.
So sánh giá với giao dịch thực, không chỉ nhìn giá chào bán
Giá môi giới hoặc chủ nhà đưa ra chưa phải lúc nào cũng là mức giá thị trường thực tế. Nhà đầu tư nên thu thập các giao dịch tương đồng về vị trí, diện tích, pháp lý, thời điểm giao dịch và khả năng khai thác. Đặc biệt, cần phân biệt giữa giá rao bán và giá giao dịch thành công.
Nếu một khu vực có nhiều sản phẩm cùng loại được rao bán nhưng rất ít giao dịch thực, việc lấy giá chào bán làm căn cứ định giá có thể dẫn đến quyết định sai.
Tính lại chi phí vốn trước khi quyết định
Theo dữ liệu được DXS tổng hợp, đến tháng 6/2026, lãi suất ưu đãi vay mua nhà tại 6/8 ngân hàng được khảo sát đã tăng lên khoảng 7,99%-9,56%/năm; trong khi lãi suất cho vay mua nhà phổ biến ở mức 12%-14%/năm, cao nhất kể từ quý I/2023.
Một bài toán tưởng như có lợi về giá có thể thay đổi hoàn toàn nếu người mua sử dụng đòn bẩy lớn.
Ví dụ, nếu mua tài sản 3 tỷ đồng và vay 60%, khoản vay là 1,8 tỷ đồng. Chỉ cần lãi suất thực tế tăng thêm 2 điểm phần trăm, riêng chi phí lãi lý thuyết trên dư nợ ban đầu đã tăng khoảng 36 triệu đồng/năm, chưa tính phương thức tính lãi và dư nợ giảm dần. Vì vậy, trước khi xuống tiền, cần tính được khả năng trả nợ trong cả trường hợp lãi suất tăng, thu nhập giảm hoặc thời gian bán tài sản kéo dài.
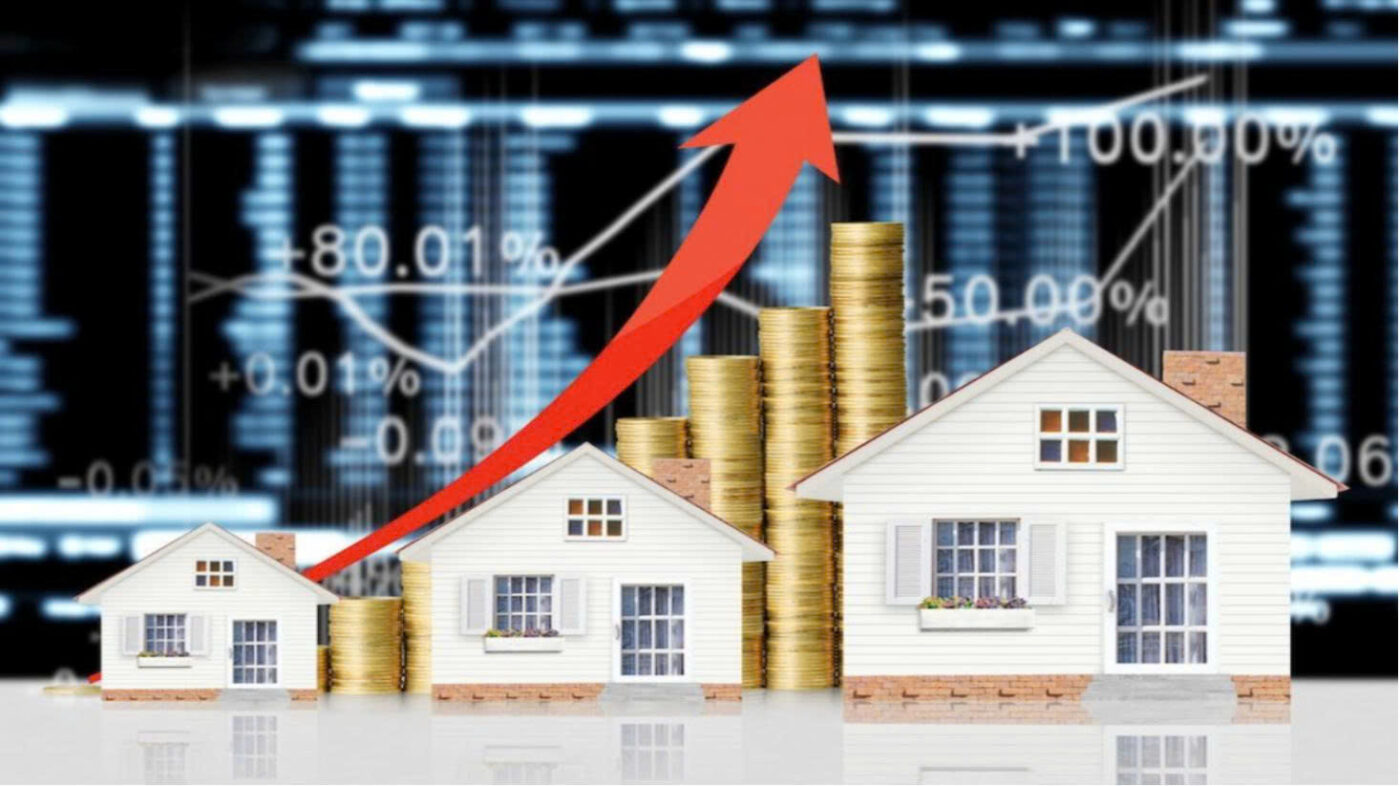
Nhà đầu tư cần tính kỹ chi phí vốn trước khi quyết định xuống tiền
Kiểm tra pháp lý trước khi nhìn vào mức chiết khấu
Chiết khấu cao không thể bù đắp cho một tài sản có vấn đề về pháp lý. Người mua cần kiểm tra giấy chứng nhận quyền sử dụng đất, mục đích sử dụng, thời hạn sử dụng, quy hoạch, nghĩa vụ tài chính và tình trạng thế chấp nếu có. Với bất động sản hình thành trong dự án, cần xem xét thêm hồ sơ pháp lý dự án, điều kiện huy động vốn, tiến độ và các nghĩa vụ liên quan.
Đặc biệt, từ ngày 1/1/2026, bảng giá đất mới được áp dụng theo Luật Đất đai 2024. Luật quy định UBND cấp tỉnh xây dựng và trình HĐND cùng cấp quyết định bảng giá đất lần đầu để công bố, áp dụng từ thời điểm này; bảng giá được xây dựng theo khu vực, vị trí và có thể đến từng thửa đất tại nơi có đủ cơ sở dữ liệu.
Nhìn vào hạ tầng và nhu cầu thật thay vì chỉ kỳ vọng tăng giá
Nhà đầu tư nên đặt câu hỏi: khu vực này có thêm dân cư không, việc làm có tăng không, hạ tầng giao thông có cải thiện không, có khu công nghiệp, trung tâm thương mại, trường học, bệnh viện hoặc các tiện ích tạo nhu cầu thực hay không?
Hạ tầng đã hoàn thiện và hạ tầng mới chỉ nằm trên kế hoạch cũng cần được phân biệt rõ. Không nên cộng toàn bộ kỳ vọng từ một tuyến đường hoặc dự án tương lai vào giá trị hiện tại nếu chưa có cơ sở chắc chắn về tiến độ.

Hạ tầng và nhu cầu thực là nền tảng hỗ trợ giá trị bất động sản
Đánh giá khả năng thanh khoản trước khi nghĩ đến lợi nhuận
Trong giai đoạn giao dịch suy giảm, thanh khoản cần được xem là một tiêu chí đầu tư độc lập. Tín dụng kinh doanh bất động sản vẫn tăng, nhưng tín dụng mua nhà tại một số ngân hàng có dấu hiệu chững lại. Theo S&I Ratings được Tạp chí Kinh tế Tài chính dẫn lại, tín dụng kinh doanh bất động sản tăng 21% từ đầu năm 2026, trong khi cho vay mua nhà tại một số ngân hàng tăng thấp, đi ngang hoặc giảm.
Chính điều này cho thấy dòng vốn vào bất động sản đang phục hồi nhưng chưa đồng đều. Một sản phẩm có thể được chủ đầu tư bán tốt trong giai đoạn đầu nhưng chưa chắc dễ bán lại trên thị trường thứ cấp. Do đó, trước khi mua, nhà đầu tư nên xác định rõ nhóm khách hàng có thể mua lại tài sản của mình trong tương lai.
Đừng cố mua, hãy tìm mức giá có biên an toàn
Trong đầu tư bất động sản, việc xác định chính xác đáy thị trường gần như không thể thực hiện tại thời điểm đang diễn ra. Chỉ sau khi thị trường phục hồi, nhà đầu tư mới có thể nhìn lại và xác định đâu là vùng giá thấp.
Điều thực tế hơn là tìm mức giá có biên an toàn.
Một thương vụ có thể đáng cân nhắc khi hội tụ nhiều yếu tố: giá mua thấp hơn hoặc hợp lý so với các tài sản tương đồng; pháp lý rõ ràng; chi phí vốn nằm trong khả năng chịu đựng; tài sản có nhu cầu sử dụng hoặc khai thác thực; hạ tầng hiện hữu đủ tốt; đồng thời vẫn có phương án thoát hàng nếu thị trường không tăng như kỳ vọng.
Ngược lại, nếu phải vay quá nhiều, phụ thuộc hoàn toàn vào kỳ vọng tăng giá hoặc cần bán nhanh để trả nợ, thì mức giá thấp chưa chắc đã đủ hấp dẫn.
Trong bối cảnh hiện tại, thị trường đang có sự phân hóa mạnh hơn. Lãi suất cho vay mua nhà phổ biến 12%-14%, thanh khoản quý II giảm đáng kể và nguồn cung tiếp tục cải thiện khiến người mua có thêm lựa chọn.
Vì vậy, câu hỏi phù hợp hơn không phải đây đã phải đáy chưa?, mà là: Nếu thị trường không tăng trong 2-3 năm tới, tài sản này có vẫn đáng để sở hữu không?
Biên an toàn giúp nhà đầu tư hạn chế rủi ro khi thị trường biến động
Nếu câu trả lời vẫn là có nhờ pháp lý, vị trí, nhu cầu thực và khả năng tạo dòng tiền, đó mới là cơ sở đáng cân nhắc để xuống tiền. Còn nếu toàn bộ hiệu quả đầu tư phụ thuộc vào việc giá phải tăng nhanh trong thời gian ngắn, nhà đầu tư nên thận trọng hơn, kể cả khi mức giá hiện tại được quảng bá là giá tốt.
Theo Newhomesvietnam tổng hợp !